- /
- /
Заявление на исправление кредитной истории: как подать и что делать при отказе
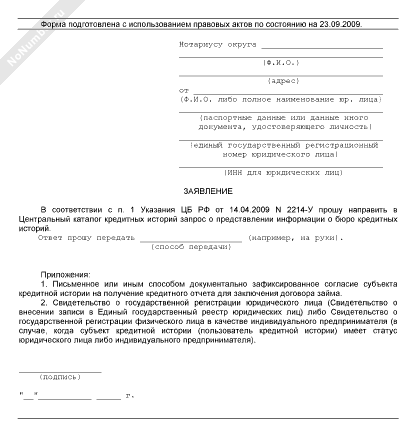
Кредитная история есть у каждого, кто брал кредит или займ. От неё зависит, одобрят ли новый займ и на каких условиях. Иногда в КИ попадают чужие долги, ошибочные просрочки или устаревшие данные. Разберём, как проверить свою кредитную историю, как подать заявление на исправление и что делать, если бюро не признало ошибку.
Кратко. Кредитную историю формируют бюро кредитных историй (БКИ). Проверить её можно бесплатно два раза в год. Если данные неверны, в БКИ подаётся заявление об исправлении — на рассмотрение даётся до 30 дней. При отказе нужно обращаться в кредитную организацию, которая передала данные, а затем в суд.
Заявление подаётся в то бюро, где хранится запись с ошибкой. Узнать, в каких БКИ есть ваша история, можно через портал государственных услуг.
Почему в кредитной истории появляются ошибки
Кредитная история — это набор записей о ваших займах и кредитах, которые банки и МФО передают в бюро. Ошибки возникают, если:
- кредитор передал неверные данные — сумму, дату, статус платежа;
- платёж зачислен позже и отражён как просрочка;
- история «склеилась» с данными другого человека — при совпадении ФИО и данных;
- мошенники оформили займ на ваше имя;
- запись не обновилась после полного погашения.
Как проверить свою кредитную историю
- Бесплатно два раза в год в каждом бюро кредитных историй — по закону № 218-ФЗ «О кредитных историях».
- Через портал государственных услуг: там можно увидеть, в каких БКИ хранится ваша история, и запросить отчёты.
- Напрямую в БКИ или через их приложения — иногда дополнительно, платно.
Учтите: в разных бюро история может отличаться, поэтому полезно проверить все БКИ, в которых она есть.
Куда подавать заявление на исправление
Заявление подаётся в бюро кредитных историй, где обнаружена неверная запись. В заявлении укажите:
- фамилию, имя, отчество и паспортные данные;
- номер и дату договора займа (кредита), по которому есть ошибка;
- наименование кредитной организации;
- какие именно сведения вы считаете недостоверными и почему;
- приложите подтверждающие документы — справку о погашении, квитанции, выписки.
Подать заявление можно лично, почтой или через сайт БКИ, если такая возможность есть. Копии документов лучше сохранить.
Сроки рассмотрения и порядок действий
- БКИ проверяет сведения: запрашивает информацию у кредитора, который передал данные.
- На рассмотрение отводится до 30 дней. Результат сообщается в тот же срок.
- Если данные действительно недостоверны, запись в кредитной истории исправляют.
- Кредитор, который передал неверные сведения, обязан их уточнить.
Что делать, если бюро не нашло ошибку
- Обратитесь напрямую в кредитную организацию, передавшую данные, — с заявлением об исправлении сведений.
- Если кредитор не исправил сведения, обратитесь в суд: закон № 218-ФЗ прямо предусматривает право защищать свои права в судебном порядке.
- Если ошибка связана с мошенническим займом, подайте заявление в полицию и в кредитную организацию об отмене чужого долга.
Сохраняйте все обращения и ответы — переписка пригодится в качестве доказательств.
Что нужно знать при оформлении заявления
- Заявление подаётся бесплатно и не требует нотариального заверения.
- Если вы оспариваете запись, которая отношения к вам не имеет, укажите это прямо и попросите исключить недостоверные сведения.
- Запрашивайте письменный ответ — по почте или электронной почте.
- Проверьте историю заново после исправления: убедитесь, что запись обновилась.
Как улучшить кредитную историю
- погашайте займы и кредиты без просрочек;
- следите, чтобы платежи зачислялись в срок, и сохраняйте подтверждения;
- не допускайте чрезмерной долговой нагрузки — берите займ, только если уверены в возврате;
- регулярно проверяйте кредитную историю и сразу оспаривайте ошибки.
Частые вопросы
Сколько времени исправляется кредитная история?
БКИ рассматривает заявление до 30 дней. Если требуется исправление со стороны кредитора, срок может увеличиться.
Сколько раз в год можно проверять КИ бесплатно?
Два раза в год в каждом бюро кредитных историй. Через портал государственных услуг эта услуга тоже бесплатна.
Можно ли удалить реальную просрочку?
Нет, если просрочка действительно была, удалить её не получится. Её можно только «перекрыть» хорошей платёжной дисциплиной со временем.
Одобрят ли займ после исправления истории?
Исправление ошибочных данных повышает шансы на одобрение, но решение принимает конкретная МФО с учётом всех сведений.
Главное
- проверять кредитную историю можно бесплатно два раза в год в каждом БКИ;
- заявление на исправление подаётся в бюро, где хранится ошибочная запись;
- на рассмотрение даётся до 30 дней, ответ стоит получить письменно;
- при отказе обращайтесь в кредитную организацию и, при необходимости, в суд.
Займы для заёмщиков с испорченной кредитной историей собраны в отдельном разделе — займы с плохой кредитной историей. А сравнить условия разных МФО можно в каталоге займов.